Un motard qui sort sa machine une vingtaine de week-ends par an, plus quelques trajets ponctuels en semaine, paie souvent la même prime qu’un coursier urbain. L’assurance moto au kilomètre promet de corriger ce déséquilibre en indexant la cotisation sur la distance réellement parcourue. Sur le papier, la formule semble logique. Dans la pratique, la rentabilité dépend de paramètres que les comparateurs en ligne détaillent rarement.
Forfait déclaré, Pay As You Drive, Pay How You Drive : trois contrats, trois logiques de prix
Quand on parle d’assurance au kilomètre moto, on mélange en réalité trois mécanismes qui n’ont pas le même impact sur la facture finale. Les confondre, c’est risquer de signer un contrat inadapté.
Le forfait kilométrique annuel
On choisit à la souscription un plafond de kilomètres (souvent 2 000 ou 4 000 km par an). La prime est calculée sur cette base, avec une réduction par rapport au tarif classique. Si on dépasse le plafond, des pénalités ou un complément de prime s’appliquent. C’est la formule la plus répandue et la plus simple à comprendre.
Le Pay As You Drive (PAYD)
Ici, la prime varie selon les kilomètres réellement parcourus, mesurés par un boîtier télématique ou un relevé kilométrique régulier. Pas de plafond fixe prédéfini, mais un tarif unitaire au kilomètre qui peut évoluer selon les tranches.
Le Pay How You Drive (PHYD)
Cette troisième variante va plus loin. Le boîtier connecté analyse non seulement la distance, mais aussi le comportement de conduite : accélérations, freinages, vitesse, horaires de circulation. Selon JeChange, un style de conduite jugé « à risque » peut annuler l’économie liée au faible kilométrage. Un motard sobre en kilomètres mais nerveux dans sa conduite ne tirera aucun bénéfice de cette formule.
Avant de demander un devis, on doit donc identifier laquelle de ces trois logiques propose l’assureur. La différence de prime entre un forfait déclaré et un PHYD peut être significative, dans un sens comme dans l’autre.
Seuil de rentabilité d’une assurance moto au kilomètre : où placer le curseur
Aucune règle légale ne définit ce qu’est un « petit rouleur » en moto. Chaque assureur fixe ses propres paliers, et les seuils souvent cités dans les comparatifs sont des pratiques commerciales, pas une norme nationale. C’est un point que les concurrents mentionnent peu, mais qui change tout au moment de comparer les offres.
Calculer son kilométrage moto réel
On a tendance à sous-estimer ses kilomètres. Un trajet domicile-garage de 8 km aller-retour, trois fois par semaine d’avril à octobre, représente déjà plus de 700 km. Ajoutez quelques balades le week-end et une sortie ou deux en groupe : on franchit rapidement les 3 000 km annuels sans s’en rendre compte.
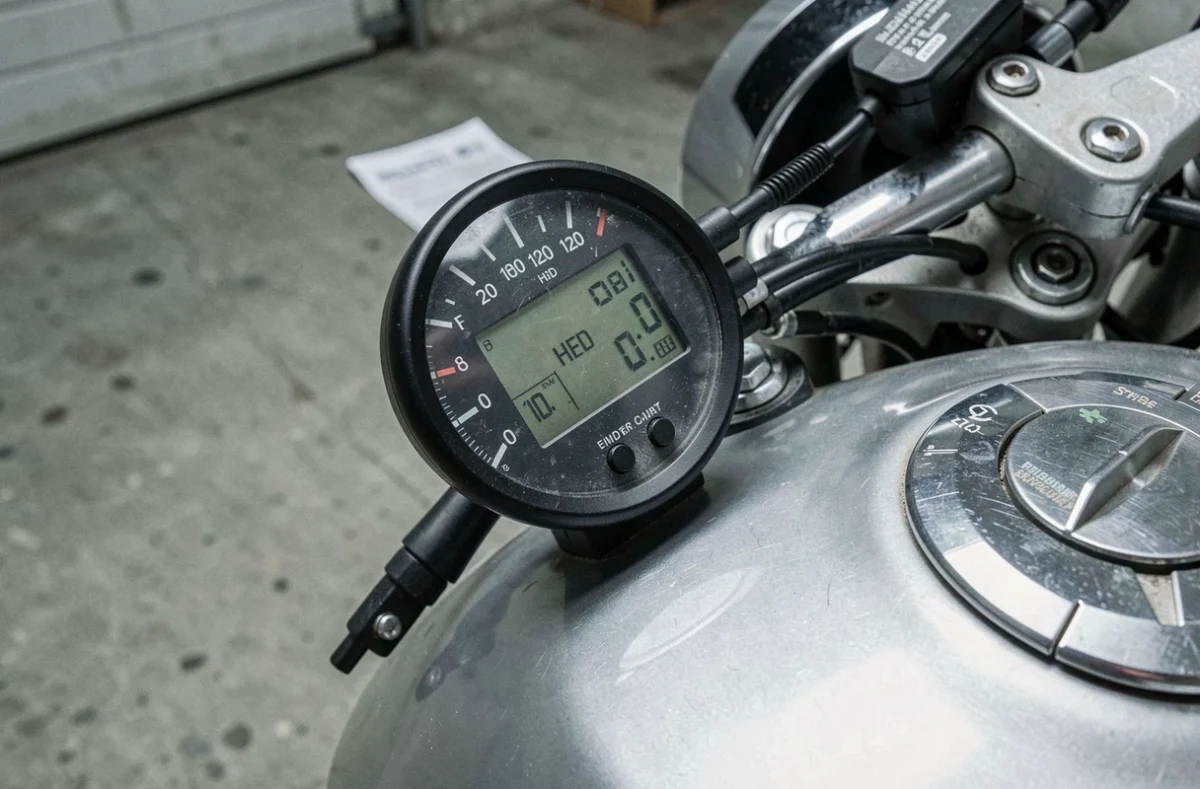
Pour évaluer sa consommation réelle, le plus fiable reste de noter le kilométrage au compteur en début et en fin de saison pendant un an. Les estimations « au feeling » conduisent souvent à choisir un forfait trop bas, ce qui déclenche des majorations au moment du contrôle.
Comparer avec un contrat classique au tiers ou intermédiaire
La rentabilité ne se mesure pas dans l’absolu. Il faut mettre en face le tarif d’un contrat classique équivalent en garanties. Un forfait kilométrique n’a d’intérêt que si l’écart de prime couvre le coût des contraintes supplémentaires (relevés, boîtier, risque de dépassement).
Concrètement, on demande deux devis au même assureur : un contrat standard et un contrat au kilomètre, avec les mêmes garanties (responsabilité civile, vol, incendie, assistance). L’écart de prime donne immédiatement la réponse. Si la différence est de quelques dizaines d’euros par an, le jeu n’en vaut probablement pas la chandelle.
Ce que le boîtier télématique collecte sur votre moto (et pourquoi ça compte)
Le sujet des données personnelles est le grand absent des pages de comparateurs. Selon Roole, les dispositifs connectés installés sur un véhicule peuvent traiter la géolocalisation, la vitesse, les accélérations, les freinages et certains paramètres techniques. Le cadre CNIL/RGPD impose que les données soient collectées avec le consentement du conducteur, mais dans la pratique, refuser le boîtier revient à renoncer au tarif au kilomètre.
Accepter un boîtier, c’est accepter une surveillance continue de ses trajets moto. Pour un motard qui roule exclusivement le week-end sur des routes départementales, l’impact est limité. Pour quelqu’un qui utilise aussi sa moto en semaine, les données de géolocalisation et d’horaires créent un profil détaillé de ses déplacements.
Avant de signer, on vérifie trois points dans les conditions générales :
- La durée de conservation des données collectées par le boîtier et les conditions de suppression en cas de résiliation du contrat.
- Le périmètre exact des informations transmises à l’assureur (distance seule, ou distance plus comportement de conduite, géolocalisation, horaires).
- Les conséquences d’un dysfonctionnement ou d’un retrait volontaire du boîtier en cours de contrat (certains assureurs appliquent alors le tarif standard rétroactivement).
Pièges contractuels fréquents sur l’assurance moto au kilomètre
Les retours varient sur ce point selon les assureurs, mais plusieurs situations reviennent régulièrement et méritent qu’on s’y arrête avant de souscrire.
Dépassement du forfait kilométrique
C’est le piège le plus courant. On dépasse le plafond de quelques centaines de kilomètres, et la prime est recalculée, parfois avec une majoration qui efface toute l’économie réalisée. Certains contrats prévoient un simple réajustement proportionnel, d’autres appliquent une pénalité forfaitaire. Lire la clause « dépassement kilométrique » avant de signer est nécessaire.
Garanties identiques ou rabotées
Un contrat au kilomètre doit offrir les mêmes garanties qu’un contrat classique. La responsabilité civile est obligatoire quel que soit le format. En revanche, certaines formules au kilomètre limitent l’assistance (par exemple, assistance uniquement à plus de 50 km du domicile) ou excluent le prêt de véhicule.
On compare donc garantie par garantie, pas uniquement le montant de la prime. Une économie sur la cotisation annuelle perd tout intérêt si on doit payer un dépannage de sa poche faute d’assistance 0 km.
Contrôle du kilométrage et déclaration inexacte
Les assureurs vérifient le kilométrage, soit par relevé photographique du compteur, soit via le boîtier. Une déclaration inexacte peut entraîner une nullité du contrat, avec des conséquences lourdes en cas de sinistre : l’assureur peut refuser l’indemnisation. Ce n’est pas un risque théorique, c’est une clause standard.
Critères de choix pour sélectionner la bonne formule kilométrique moto
Plutôt qu’une grille abstraite, voici les questions concrètes à se poser avant de demander un devis :
- Quel est mon kilométrage moto réel sur les douze derniers mois, compteur à l’appui (pas une estimation) ?
- Est-ce que j’accepte l’installation d’un boîtier connecté, avec la collecte de données que cela implique ?
- Quelles garanties sont non négociables pour mon usage (assistance 0 km, vol, équipements, prêt de guidon) ?
- Quelle est la clause de dépassement kilométrique : réajustement proportionnel ou pénalité forfaitaire ?
- Le contrat prévoit-il une possibilité de basculer vers une formule classique en cours d’année si mon usage change ?
Un motard qui roule exclusivement d’avril à septembre sur des trajets loisirs, avec un kilométrage bien en dessous des paliers proposés, a de bonnes chances de réaliser une économie réelle. Un motard qui utilise aussi sa moto pour des trajets quotidiens, même courts, risque de dépasser le forfait et de perdre l’avantage tarifaire.
Prime d’assurance moto au kilomètre : fourchettes et variables de tarification
Le prix d’une assurance moto au kilomètre dépend des mêmes variables qu’un contrat classique : cylindrée, zone géographique, ancienneté du permis, coefficient de bonus-malus, garanties choisies. Le forfait kilométrique vient ensuite moduler cette base.
Pour un conducteur expérimenté avec un bon bonus, roulant moins de 3 000 km par an sur une moto de cylindrée moyenne, l’économie peut représenter plusieurs dizaines d’euros par an. Pour un jeune conducteur avec un malus, la base tarifaire est plus élevée, et la réduction en pourcentage peut se traduire par un montant plus intéressant en valeur absolue, à condition de respecter le plafond.
Le seul moyen fiable d’évaluer la rentabilité pour son propre cas reste la comparaison de devis personnalisés, à garanties identiques.
Un formulaire de devis gratuit est disponible juste en dessous de cet article. En le remplissant, vous pouvez être rappelé par un professionnel qui comparera les offres adaptées à votre profil et à votre kilométrage réel, sans engagement.