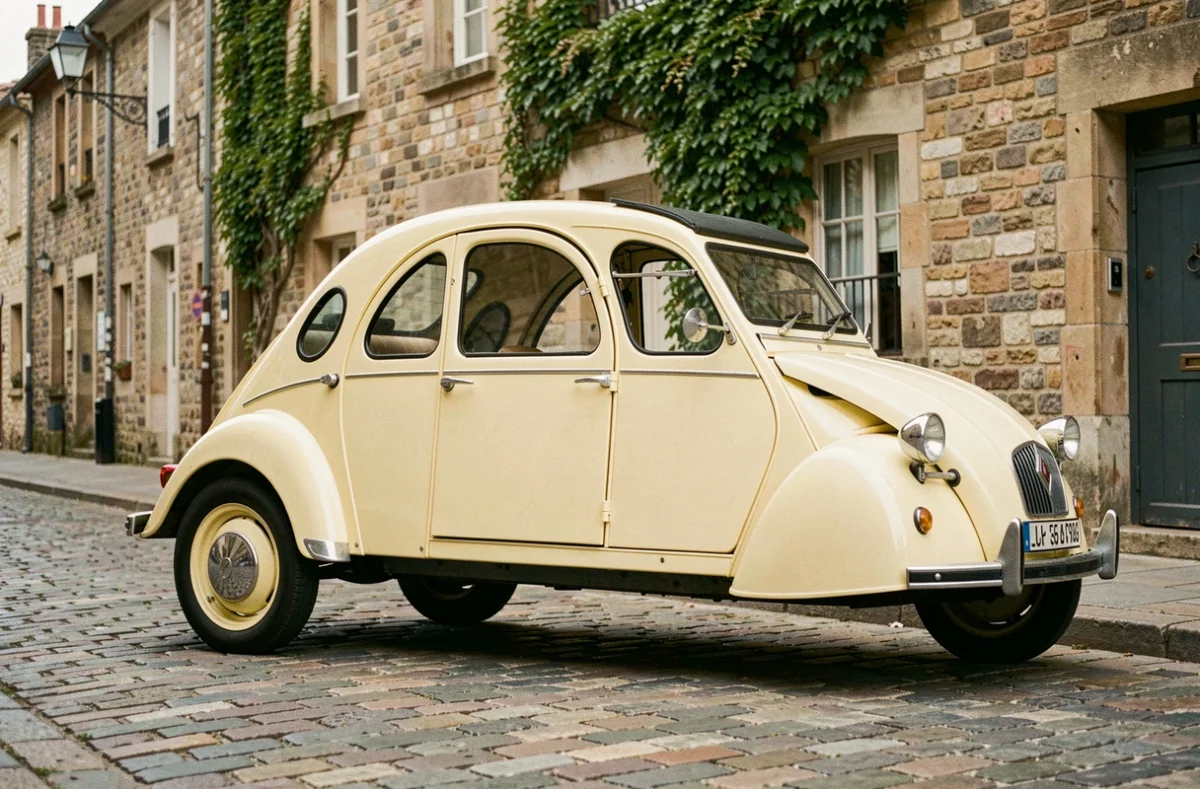
Assurer une 4CV Renault en véhicule de collection soulève une question précise : les conditions d’un contrat collection diffèrent-elles réellement d’une assurance automobile classique, et dans quelle mesure ces différences jouent-elles en faveur du propriétaire ? La réponse dépend de plusieurs critères cumulatifs, dont certains passent souvent inaperçus au moment de la souscription.
Conditions d’éligibilité à l’assurance collection pour une 4CV Renault
Pour qu’un contrat d’assurance collection s’applique, le véhicule doit répondre à des critères définis par la législation française. La 4CV Renault, produite entre 1947 et 1961, remplit sans difficulté la condition principale : plus de 30 ans d’âge et ne plus être produite. La deuxième condition porte sur l’absence de modification des caractéristiques techniques originales.
Un point souvent mal compris : la carte grise collection et le contrat d’assurance collection sont deux démarches indépendantes. Une 4CV peut bénéficier d’un contrat collection sans que son certificat d’immatriculation comporte la mention « collection », selon les conditions acceptées par l’assureur. À l’inverse, détenir une carte grise collection ne garantit pas automatiquement l’accès à un contrat spécialisé.
La carte grise collection s’obtient après une attestation délivrée par la Fédération Française des Véhicules d’Époque (FFVE). Cette attestation confirme le caractère d’origine du véhicule et facilite la souscription, sans en être une condition absolue chez tous les assureurs spécialisés.
Assurance collection vs assurance classique : ce que le contrat change concrètement
La différence la plus significative entre les deux types de contrat concerne la valeur agréée. Contrairement à l’assurance classique, qui indemnise selon la valeur vénale du véhicule au moment du sinistre (une valeur qui diminue avec le temps), le contrat collection fixe à la souscription un montant convenu entre l’assureur et le propriétaire.
Ce mécanisme protège surtout en cas de perte totale – destruction ou vol sans récupération. Il convient cependant de vérifier si ce montant agréé s’applique aussi aux dommages réparables, ou uniquement à la destruction complète. Les contrats varient sur ce point. La conservation des factures de restauration et une expertise documentée permettent de justifier la valeur retenue.
| Critère | Assurance classique | Assurance collection |
|---|---|---|
| Base d’indemnisation | Valeur vénale au jour du sinistre | Valeur agréée fixée au contrat |
| Usage autorisé | Quotidien, sans restriction | Souvent limité (kilométrage, usage) |
| Trajets domicile-travail | Inclus par défaut | Parfois exclus selon le contrat |
| Tarif annuel | Calculé sur usage courant | Généralement plus avantageux |
Restrictions d’usage : le point de friction principal des contrats collection
L’usage déclaré au contrat détermine la validité de la couverture en cas de sinistre. Un contrat collection peut limiter le kilométrage annuel, exclure les trajets domicile-travail, ou imposer que le propriétaire dispose d’un autre véhicule pour les déplacements courants.
La carte grise collection n’interdit pas à elle seule les déplacements quotidiens sur le plan administratif. En revanche, le contrat d’assurance collection peut les exclure de la garantie. Ces deux niveaux de règles opèrent indépendamment, ce qui crée une zone de risque si l’usage réel ne correspond pas à l’usage déclaré.
- Usage déclaré non conforme : si un sinistre survient lors d’un trajet exclu par le contrat (trajet professionnel, dépassement du kilométrage annuel), l’assureur peut réduire ou refuser l’indemnisation.
- Demande de confirmation écrite : si l’usage prévu évolue (participation à un rassemblement à l’étranger, usage ponctuel pour commuter), obtenir une confirmation écrite de l’assureur avant le déplacement limite le risque de litige.
- Accès aux zones à faibles émissions (ZFE) : les véhicules anciens font l’objet de règles d’accès spécifiques selon les villes. Ce point concerne la réglementation locale, indépendamment du contrat d’assurance.
Garanties et niveaux de couverture à comparer pour une 4CV
Le minimum légal reste la responsabilité civile, quelle que soit l’ancienneté du véhicule. Au-delà, les formules proposées par les assureurs spécialisés dans les véhicules anciens incluent généralement plusieurs niveaux optionnels.
- Garantie vol et incendie : protège le véhicule hors accident de la route, notamment lors du stationnement.
- Dommages tous accidents : couvre les dégâts subis par la 4CV en cas de collision, y compris si le responsable est inconnu ou non assuré.
- Garantie conducteur : indemnise le conducteur lui-même en cas de blessure. Cette garantie est souvent absente des formules de base et doit être vérifiée explicitement, car certains contrats ne couvrent que les passagers.
- Assistance et remorquage : des variantes existent selon le kilométrage de déclenchement (0 km ou 5 km du domicile). Pour un véhicule ancien susceptible de nécessiter un dépannage spécialisé, ce critère mérite attention.
Sur la valeur agréée, une expertise contradictoire au moment de la souscription fixe un montant qui engage les deux parties. Sans expertise documentée, la valeur agréée reste contestable en cas de sinistre. Les factures de restauration, les photos et les avis d’experts constituent des pièces utiles pour justifier le montant retenu.
Ce que les propriétaires de 4CV vérifient rarement avant de signer
Plusieurs clauses passent souvent inaperçues lors de la souscription d’un contrat collection pour une Renault 4CV.
La première concerne les pièces de remplacement. Réparer une 4CV implique parfois des pièces rares ou reconstituées. Certains contrats prévoient une indemnisation sur la base de pièces équivalentes disponibles sur le marché, sans prendre en compte la rareté ou le coût de fabrication à l’identique. Vérifier la rédaction de cette clause évite une indemnisation insuffisante après un sinistre réparable.
La deuxième porte sur la franchise. Son montant varie selon les formules et peut parfois dépasser la valeur des réparations courantes, rendant le recours à l’assurance peu pertinent pour les dommages mineurs.
La troisième concerne le statut du conducteur habituel. Si la 4CV est conduite occasionnellement par plusieurs membres du même foyer, le contrat doit le prévoir explicitement. Un conducteur non déclaré peut entraîner une réduction de l’indemnisation.
Comparer les contrats sur ces points précis – traitement des pièces rares, montant de franchise, conducteurs autorisés – apporte davantage d’information que la comparaison des seuls tarifs annuels. Le tarif affiché ne reflète pas nécessairement le niveau de couverture réel.